Obiecte de inventar 2026: plafonul de 5.000 de lei pentru mijloace fixe, conturi și exemple
OUG nr. 8/2026 a ridicat plafonul fiscal al mijloacelor fixe de la 2.500 la 5.000 de lei pentru anul fiscal 2026. Ce e sigur, ce e încă discutat în contabilitate și cum arată cifrele pe trei exemple.
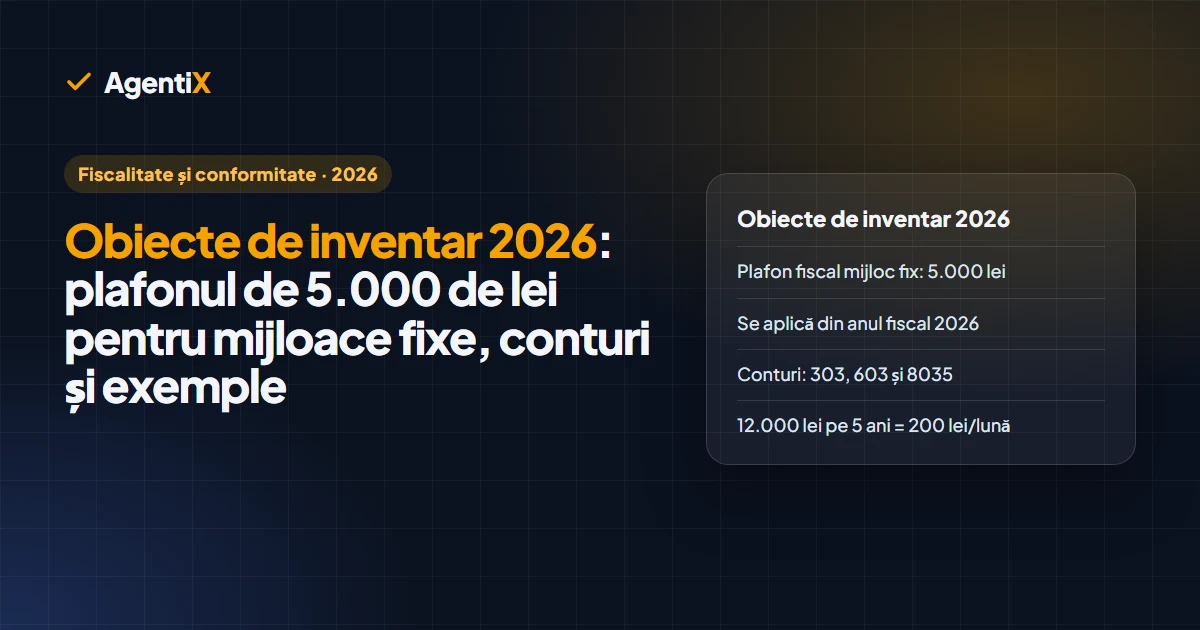
Obiecte de inventar 2026: granița față de mijloacele fixe s-a mutat. Prin OUG nr. 8/2026, plafonul de la care un bun devine mijloc fix amortizabil din punct de vedere fiscal a crescut de la 2.500 la 5.000 de lei, pentru anul fiscal 2026. Pentru o firmă mică asta schimbă două lucruri: ce trece direct pe cheltuieli și ce se amortizează lună de lună.
Plafonul nou e însă fiscal. În contabilitate, încadrarea depinde și de politica firmei, iar aici sursele nu spun același lucru. Mai jos, ce e sigur, ce e încă discutat și trei exemple cu cifre.
Pe scurt. Din anul fiscal 2026, un bun folosit în activitate e mijloc fix amortizabil fiscal dacă are o valoare fiscală de cel puțin 5.000 de lei la intrarea în patrimoniu și o durată normală de utilizare de peste un an. Sub plafon, costul se poate deduce la punerea în funcțiune sau, la alegere, prin amortizare. În contabilitate, obiectele de inventar trec prin contul 303, ajung pe cheltuieli (603) la darea în folosință și rămân urmărite extracontabil în 8035.
Plafonul mijloacelor fixe în 2026: 5.000 de lei
OUG nr. 8/2026, publicată în Monitorul Oficial nr. 147 din 25 februarie 2026, a rescris art. 28 alin. (2) lit. b) din Codul fiscal. Un bun e mijloc fix amortizabil dacă, la data intrării în patrimoniu, are o valoare fiscală egală sau mai mare de 5.000 de lei. Aceeași literă spune că limita se actualizează anual, după inflație, prin hotărâre a Guvernului.1
Art. 28 face parte din titlul despre impozitul pe profit, deci regula privește în primul rând firmele plătitoare de impozit pe profit.1
Pentru a fi mijloc fix amortizabil, bunul trebuie să îndeplinească cumulativ trei condiții:1
| Condiția | Ce înseamnă |
|---|---|
| a) folosință | e deținut și utilizat în producție, livrare de bunuri, prestare de servicii, închiriat terților sau folosit în scopuri administrative |
| b) valoare | are o valoare fiscală de cel puțin 5.000 de lei la intrarea în patrimoniu |
| c) durată | are o durată normală de utilizare mai mare de un an |
Duratele normale de funcționare vin din Catalogul aprobat prin HG nr. 2139/2004, care dă pentru fiecare clasă o limită minimă și una maximă, în ani.2
De la ce dată se aplică noul plafon
Art. 6 din OUG nr. 8/2026, cel care modifică Codul fiscal, a intrat în vigoare la publicare, pe 25 februarie 2026, cu excepția punctelor 25–44, potrivit art. 10 alin. (1). Art. 10 alin. (2) spune însă că modificările din Codul fiscal de la punctele 1–14, printre care și noul plafon, se aplică începând cu anul fiscal 2026.3
Pentru mijloacele fixe deja existente există o regulă de tranziție: valoarea fiscală rămasă neamortizată a celor cu valoarea fiscală de intrare între 2.500 și 5.000 de lei, existente la 31 decembrie 2025, se recuperează pe durata normală de utilizare rămasă.4 Cu alte cuvinte, le amortizezi mai departe, nu le treci dintr-odată pe cheltuieli.
Bunurile intrate între 1 ianuarie și 25 februarie 2026 sunt un caz discutat. Fiscalitatea.ro arată că imobilizările de la începutul lui 2026 se pot reclasifica pe cheltuieli sau se pot reface calculele din ianuarie. Contabilul.ro spune, dimpotrivă, că bunurile înregistrate corect ca mijloace fixe după plafonul de 2.500 de lei nu trebuie reclasificate.5 Textul ordonanței spune doar că plafonul se aplică pentru anul fiscal 2026 și nu tratează separat aceste luni. Hotărăște împreună cu contabilul și scrie decizia în politicile contabile.
Obiecte de inventar vs mijloace fixe: pragul contabil
În contabilitate, imobilizările corporale sunt definite de OMFP nr. 1802/2014 ca active deținute pentru producție, servicii, închiriere sau scopuri administrative și utilizate pe o perioadă mai mare de un an. Definiția nu pomenește nicio valoare.6
Valoarea vine din altă parte. Legea nr. 15/1994 privind amortizarea cere ca mijlocul fix să aibă o valoare de intrare mai mare decât limita stabilită prin hotărâre a Guvernului, iar HG nr. 276/2013 a fixat limita la 2.500 de lei, așa cum o prezintă ANAF într-un material din ianuarie 2025.7 Codul fiscal spune acum că Legea nr. 15/1994 nu se aplică la calculul rezultatului fiscal, cu excepția art. 8.8
Ce spune presa de specialitate. Contzilla scrie că plafonul de 5.000 de lei „este fiscal, nu automat contabil”, iar Fiscalitatea.ro că, din punct de vedere contabil, firma poate păstra pragul anterior sau poate stabili altul. Contabilul.ro arată că tratamentul uzual pentru un bun sub 5.000 de lei e cel de obiect de inventar, dar că firma poate stabili prin politicile contabile un prag diferit.9 Oricare ar fi pragul contabil ales, scrie-l în politicile contabile ale firmei.
Cont contabil obiecte de inventar: 303, 603 și 8035
Planul de conturi din OMFP nr. 1802/2014 tratează obiectele de inventar ca stocuri: „materialele de natura obiectelor de inventar” sunt enumerate printre stocuri.10 Drumul lor are trei pași:
| Momentul | Contul | Ce se întâmplă |
|---|---|---|
| Achiziția | 303 „Materiale de natura obiectelor de inventar” | bunul intră în stoc, pe baza facturii (în corespondență cu 401) |
| Darea în folosință | 603 „Cheltuieli privind materialele de natura obiectelor de inventar” | valoarea iese din 303 și trece pe cheltuieli |
| Pe durata folosirii | 8035 „Stocuri de natura obiectelor de inventar date în folosință” | bunul rămâne urmărit în afara bilanțului, până la scoaterea din folosință |
Cele trei conturi și rolul lor sunt descrise exact așa în OMFP nr. 1802/2014.11 Evidența din 8035 e motivul pentru care un scaun de birou trecut pe cheltuieli în 2026 apare tot la inventarierea de la sfârșitul anului.
Mijloacele fixe nu trec pe cheltuieli dintr-odată, ci se amortizează. Fiscal, amortizarea începe din luna următoare celei în care mijlocul fix se pune în funcțiune.12
Deductibilitatea: ce scazi și când
- Obiectele de inventar. Codul fiscal consideră deductibile cheltuielile efectuate în scopul desfășurării activității economice.8
- Bunurile sub plafon, cu durata de peste un an. Pentru o imobilizare corporală cu valoarea fiscală sub limită, art. 28 alin. (21) permite recuperarea costului prin deduceri de amortizare. Contabilul.ro explică opțiunea astfel: se alege la intrarea bunului în patrimoniu, fie deducere integrală la punerea în funcțiune, fie amortizare începând cu luna următoare.13
- Mijloacele fixe de peste plafon. Se recuperează prin amortizare fiscală. Pentru echipamentele tehnologice și calculatoare, metoda poate fi liniară, degresivă sau accelerată; pentru construcții, doar liniară.14
Exemple cu cifre
Exemplul 1. Imprimantă de 1.800 de lei (fără TVA), cumpărată în martie 2026. E sub ambele praguri. Intră în 303, trece pe cheltuieli în 603 când o dai în folosință și rămâne în 8035 până o scoți din folosință.
Exemplul 2. Laptop de 3.000 de lei, cumpărat în mai 2026. Fiscal, e sub 5.000 de lei, deci nu e mijloc fix amortizabil. Contabilul.ro analizează exact acest caz: laptopul poate fi obiect de inventar sau mijloc fix contabil, după politica firmei, iar fiscal costul se recuperează integral la punerea în funcțiune sau prin amortizare, după opțiunea aleasă la intrare.13
Exemplul 3. Echipament de 12.000 de lei, pus în funcțiune pe 10 aprilie 2026, amortizat liniar pe 5 ani. Calculul lunar, după modelul din materialul ANAF: 12.000 ÷ (5 × 12) = 200 de lei pe lună.7 Amortizarea fiscală începe în mai 2026, luna următoare punerii în funcțiune.12 Până la 31 decembrie 2026 se adună 8 luni, adică 1.600 de lei. Durata de 5 ani e aleasă pentru exemplu; durata ta se ia din Catalog, după clasa bunului.2
Ce verifici înainte de închiderea anului. Lista bunurilor cumpărate în 2026 cu valori între 2.500 și 5.000 de lei, cum le-ai înregistrat și ce scrie în politicile contabile despre prag. Tot atunci, obiectele de inventar date în folosință se numără la inventarierea anuală.
Cum ajung bunurile în AgentiX
În AgentiX, bunul cumpărat intră printr-un NIR, pe care îl poți genera și din factura primită în e-Factura. NIR-ul păstrează totalurile declarate de furnizor, iar liniile marcate ca nestocabile intră în totaluri, nu în stoc. Vezi ghidul NIR-ului pentru pașii recepției.
Pentru contabil, exportul lunar către SAGA trimite NIR-urile finalizate, câte un fișier XML pentru fiecare document. Contul contabil pleacă gol în export, deci încadrarea pe 303 sau pe o imobilizare o face contabilul, după politica firmei.15
Gestiunea și recepțiile într-un singur loc. Vezi cum ține AgentiX stocurile și NIR-urile în Distribuție și stocuri, iar ce primește contabilul tău, în pagina Pentru contabili.
-
Legea nr. 227/2015 privind Codul fiscal, art. 28 alin. (2), forma consolidată pe legislatie.just.ro, lit. b) modificată prin OUG nr. 8/2026, Monitorul Oficial nr. 147 din 25 februarie 2026. Art. 28 se află în Titlul II, „Impozitul pe profit”.↩↩↩
-
HG nr. 2139/2004 pentru aprobarea Catalogului privind clasificarea și duratele normale de funcționare a mijloacelor fixe, legislatie.just.ro.↩↩
-
OUG nr. 8/2026, art. 10 alin. (1) și (2), legislatie.just.ro; copia ANAF: OUG_8_2026.pdf.↩
-
Codul fiscal, art. 45 alin. (21^3), introdus prin OUG nr. 8/2026, art. 6 pct. 14, legislatie.just.ro.↩
-
Plafon mijloace fixe 2026, Fiscalitatea.ro, 2 martie 2026; Plafon mijloace fixe 2026: ce tratament contabil se aplică, Contabilul.ro, 10 martie 2026.↩
-
OMFP nr. 1802/2014, anexa, pct. 190 alin. (1), copia de pe static.anaf.ro.↩
-
DGRFP Cluj-Napoca, AJFP Bihor, Amortizarea fiscală, 27 ianuarie 2025: textul Legii nr. 15/1994, art. 28 cu HG nr. 276/2013 la 2.500 de lei și exemplele de calcul lunar.↩↩
-
Codul fiscal, art. 25 alin. (1) și art. 28 alin. (25), acesta din urmă modificat prin OUG nr. 8/2026, art. 6 pct. 9, legislatie.just.ro.↩↩
-
Plafon încadrare ca mijloc fix în 2026: 5.000 lei, Contzilla, 25 februarie 2026; Fiscalitatea.ro, 2 martie 2026; Contabilul.ro, 10 martie 2026.↩
-
OMFP nr. 1802/2014, anexa, pct. 276 alin. (1) lit. d).↩
-
OMFP nr. 1802/2014, funcțiunea conturilor 303, 603 și 8035, copia de pe static.anaf.ro.↩
-
Codul fiscal, art. 28 alin. (12) lit. a), legislatie.just.ro.↩↩
-
Codul fiscal, art. 28 alin. (21); Achiziția unui laptop sub plafonul de 5.000 lei, Contabilul.ro.↩↩
-
Codul fiscal, art. 28 alin. (5), legislatie.just.ro.↩
-
Documentația modulelor AgentiX: Gestiune și NIR, recepția din e-Factura și exportul către SAGA, la data scrierii, 9 noiembrie 2026.↩
Întrebări frecvente
Care este plafonul mijloacelor fixe în 2026?
Fiscal, 5.000 de lei. OUG nr. 8/2026 a modificat art. 28 alin. (2) lit. b) din Codul fiscal: un bun e mijloc fix amortizabil dacă are la intrarea în patrimoniu o valoare fiscală egală sau mai mare de 5.000 de lei, iar modificarea se aplică începând cu anul fiscal 2026.
Un bun de 4.000 de lei cumpărat în 2026 e obiect de inventar sau mijloc fix?
Fiscal nu e mijloc fix amortizabil, fiindcă e sub 5.000 de lei. Costul se poate recupera fie la punerea în funcțiune, fie prin amortizare, la alegere. În contabilitate, încadrarea depinde de politica contabilă a firmei.
Ce se întâmplă cu mijloacele fixe între 2.500 și 5.000 de lei cumpărate înainte de 2026?
Valoarea fiscală rămasă neamortizată a celor existente la 31 decembrie 2025 se recuperează pe durata normală de utilizare rămasă, potrivit art. 45 alin. (21^3) din Codul fiscal, introdus prin OUG nr. 8/2026.
Obiecte de inventar vs mijloace fixe: care e diferența în contabilitate?
Obiectele de inventar sunt stocuri: intră în contul 303 și trec pe cheltuieli în 603 la darea în folosință. Mijloacele fixe sunt imobilizări folosite peste un an și se amortizează. Fiscal, amortizarea începe din luna următoare punerii în funcțiune.
Care este contul contabil pentru obiectele de inventar?
Contul 303 „Materiale de natura obiectelor de inventar” la achiziție, 603 „Cheltuieli privind materialele de natura obiectelor de inventar” la darea în folosință și contul în afara bilanțului 8035 pentru cele aflate în folosință, potrivit OMFP nr. 1802/2014.
Plafonul de 5.000 de lei se aplică și în contabilitate?
Sursele nu spun același lucru. Plafonul din Codul fiscal e fiscal; presa de specialitate scrie că firma își poate stabili pragul contabil prin politicile contabile, iar Legea nr. 15/1994 trimite la limita din HG nr. 276/2013, de 2.500 de lei. Decide împreună cu contabilul și scrie pragul în politici.