e-Factura 2026: termenul de 5 zile lucrătoare, amenzile și erorile ANAF cele mai dese
Din 2026 ai 5 zile lucrătoare ca să trimiți factura în SPV, iar amenzile au rămas aceleași, inclusiv cea de 15% pentru B2B. Vezi cine e obligat, cum numeri termenul, erorile de validare cele mai dese și de ce o factură respinsă nu se stornează.
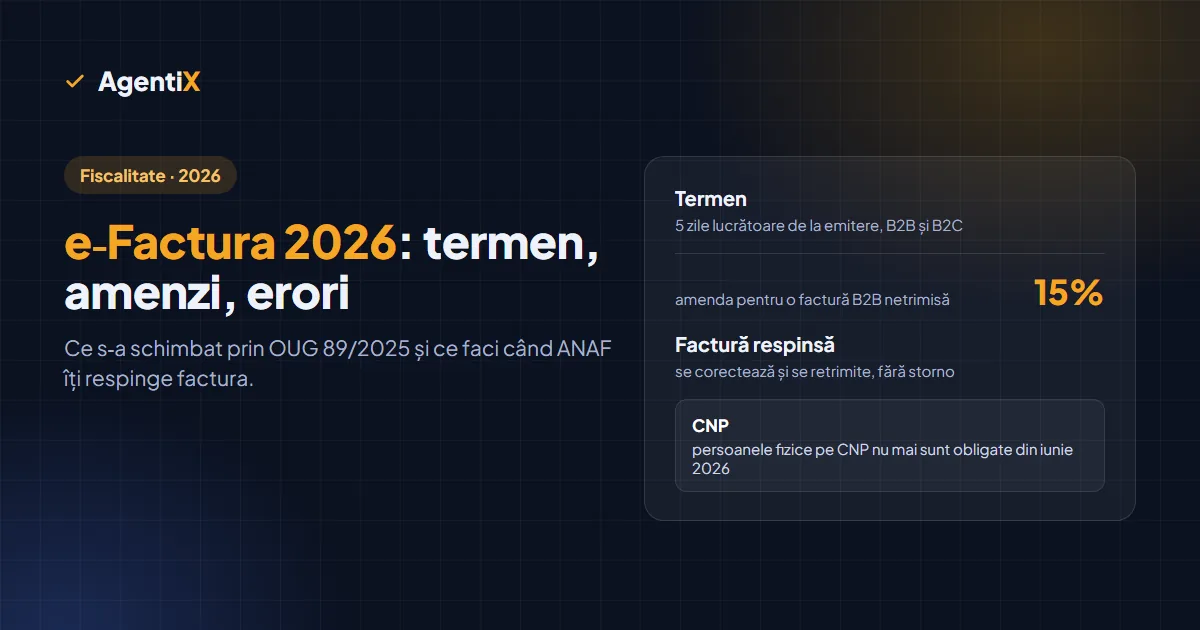
În e-Factura 2026 ai 5 zile lucrătoare de la emitere ca să trimiți factura în SPV, nu 5 zile calendaristice, cum era până la sfârșitul lui 2025. Schimbarea vine din OUG 89/2025 și se aplică de la 1 ianuarie 2026.1 Amenzile au rămas aceleași: între 1.000 și 10.000 de lei pentru întârziere, după mărimea firmei, și 15% din valoarea facturii dacă o factură B2B nu trece deloc prin sistem.2
Mai jos găsești cine e obligat în 2026, cum numeri termenul pe un exemplu cu sărbători, amenzile pe categorii, erorile pentru care ANAF respinge cel mai des o factură și ce faci când primești mesajul de eroare.
Pe scurt. Termenul e de 5 zile lucrătoare de la data emiterii, pentru facturile B2B și B2C. Sunt obligate toate firmele stabilite în România, PFA-urile și întreprinderile individuale. Persoanele fizice care se identifică prin CNP nu mai sunt obligate din iunie 2026, pot folosi sistemul doar opțional. Întârzierea se amendează pe lună, nu pe factură, iar netransmiterea unei facturi B2B costă 15% din valoarea ei. O factură respinsă la validare nu există pentru ANAF: o corectezi și o retrimiți, fără storno.
Cine e obligat să trimită în e-Factura în 2026
Regula de bază din OUG 120/2021: dacă ești persoană impozabilă stabilită în România și livrezi sau prestezi cu locul în România, transmiți factura prin RO e-Factura.2
- B2B, către alte firme: obligatoriu, de la 1 ianuarie 2024.
- B2C, către persoane fizice: obligatoriu de la 1 ianuarie 2025. Dacă clientul nu are cod fiscal sau nu vrea să-l dea, factura se emite cu un cod format din 13 cifre de zero în locul CNP-ului.2
- Clienți străini înregistrați în scopuri de TVA în România: din 1 ianuarie 2026, și facturile către ei intră în sistem.2
- PFA, II, IF, identificate prin CUI: obligate, ca orice firmă.
Rămân în afara obligației bonurile fiscale și facturile pentru livrări intracomunitare către un cod de TVA din alt stat membru.2
Cei care lucrează pe CNP. Legea 88/2026, publicată în Monitorul Oficial nr. 459 din 29 mai 2026, a scos obligația pentru furnizorii care se identifică fiscal prin CNP: drepturi de autor, chirii, alte venituri fără PFA. Pot folosi e-Factura opțional și pot cere scoaterea din registru.3 Dacă ai PFA, nu te privește: PFA-ul are CUI și rămâne obligat.
Termenul de 5 zile lucrătoare: cum îl numeri
Textul din art. 10 alin. (7) al OUG 120/2021, modificat de OUG 89/2025, spune: factura se transmite în 5 zile lucrătoare de la data emiterii, dar nu mai târziu de 5 zile lucrătoare de la termenul-limită de emitere din Codul fiscal.1 Zilele se numără după Regulamentul european 1182/71: ziua emiterii nu intră, sâmbetele, duminicile și sărbătorile legale nu se numără.
| Factura emisă | Zilele lucrătoare numărate | Ultima zi de transmitere |
|---|---|---|
| luni, 26.10.2026 | 27, 28, 29, 30 oct., 2 nov. | luni, 2.11.2026 |
| vineri, 30.10.2026 | 2, 3, 4, 5, 6 nov. | vineri, 6.11.2026 |
| vineri, 27.11.2026 | 2, 3, 4, 7, 8 dec. (30.11 și 1.12 sunt sărbători) | marți, 8.12.2026 |
Al doilea plafon, cel legat de termenul de emitere, contează când emiți târziu. Codul fiscal îți cere să emiți factura cel târziu pe 15 ale lunii următoare livrării. Dacă ai emis-o abia pe 15, nu mai ai mai mult de 5 zile lucrătoare de atunci ca s-o trimiți.
Nu lucra la limită. Trimite factura în ziua în care o emiți. Dacă ANAF o respinge, ai încă zile ca s-o corectezi. Dacă o trimiți în a cincea zi și vine înapoi cu o eroare, ești deja în întârziere.
Amenzile e-Factura în 2026, pe categorii
Sancțiunile sunt în art. 13^2 din OUG 120/2021 și OUG 89/2025 nu le-a schimbat.2
| Fapta | Contribuabili mari | Contribuabili mijlocii | Celelalte firme și persoanele fizice |
|---|---|---|---|
| Factură trimisă după termen (B2B sau B2C) | 5.000–10.000 lei | 2.500–5.000 lei | 1.000–2.500 lei |
| Factură B2B netrimisă deloc prin sistem | 15% din valoarea totală a facturii | 15% | 15% |
Două lucruri pe care le scapă multă lume:
- Amenda pentru întârziere se dă pe lună, nu pe factură. Legea vorbește de „una sau mai multe facturi” al căror termen cade într-o lună calendaristică.2 Zece facturi întârziate în noiembrie înseamnă o faptă, nu zece.
- Amenda de 15% e în vigoare și îl lovește și pe client. Destinatarul care primește și înregistrează în contabilitate o factură B2B care n-a trecut prin e-Factura riscă aceeași sancțiune.2 Un PDF venit pe e-mail de la un furnizor român nu e o factură pe care s-o poți înregistra.
Erorile pentru care ANAF respinge cel mai des o factură
Factura e un fișier XML în formatul CIUS-RO. ANAF îl verifică automat și, dacă o regulă pică, îți trimite un mesaj cu codul ei. Acestea sunt erorile care apar cel mai des:4
- Codul fiscal al clientului. Lipsește (regula BR-RO-120) sau cifra de control e greșită („CUI cumparator incorect”). Atenție: ANAF verifică doar aritmetica, deci un CUI bine format, dar al altei firme, trece. Verifică datele clientului în registrul ANAF înainte să-l salvezi.
- Adresa. Județul trebuie scris ca cod ISO (
RO-CJ, nu „Cluj”), regula BR-RO-110/111. Pentru București, localitatea trebuie să fie sectorul (SECTOR1…SECTOR6), nu „București”, regula BR-RO-100/101. Linia de adresă și localitatea clientului sunt obligatorii. - Cota de TVA. De la 1 august 2025 cotele sunt 21% și 11%.5 Un articol rămas în nomenclator cu 19% sau 9%, ori o linie fără TVA fără categoria și motivul scutirii, produce erori de calcul pe totaluri.
- Unitatea de măsură. Fiecare linie are nevoie de un cod din lista internațională UN/ECE (de exemplu
H87pentru bucată,KGMpentru kilogram), nu de textul „buc” scris în program. - Identificatorul formatului (BR-RO-001): programul trebuie să declare exact versiunea CIUS-RO cerută. E o eroare de software, nu a ta, dar o vezi tu.
- Zecimalele. Totalurile și TVA-ul au voie la cel mult două zecimale.
Ce faci când factura e respinsă: o refaci, nu o stornezi
Aici se greșește cel mai des. O factură care primește mesaj de eroare nu a primit sigiliul Ministerului Finanțelor și nu a ajuns la client. Legea spune doar atât: emitentul primește mesajul cu erorile, corectează factura și o retransmite.6
Concret:
- Citește mesajul de eroare. Codul regulii (de exemplu BR-RO-110) îți spune exact câmpul greșit.
- Corectează datele la sursă: clientul, articolul, cota. Altfel greșeala se repetă pe următoarea factură.
- Retrimite factura cu același număr și aceeași dată. Nu o anulezi, nu emiți factură storno, nu iei număr nou.
Storno se face doar pentru o factură validată, adică una care are index de încărcare și sigiliu ANAF. Pe aceea clientul a primit-o deja, iar orice corectură înseamnă o factură de stornare și una nouă, cu alt număr.
Retrimiterea nu oprește ceasul. Termenul de 5 zile lucrătoare curge de la data emiterii. Verifică starea facturii la câteva ore după trimitere, nu peste o săptămână.
e-Factura în AgentiX
În AgentiX, facturarea cu e-Factura e gratuită pe viață, fără card și fără termen.7 Concret, aplicația face asta:
- te conectezi la SPV o singură dată, cu certificatul tău, iar factura finalizată pleacă la ANAF din aplicație, în formatul CIUS-RO;
- poți valida factura la ANAF înainte s-o trimiți: aplicația cere verificarea pe serviciul public de validare, fără să trimită nimic, și îți arată mesajele;
- starea fiecărei facturi se vede pe ea, iar la o factură respinsă găsești erorile primite de la ANAF, pe care le corectezi și retrimiți;
- storno și duplicare dintr-un clic, pentru facturile deja validate;
- facturile primite de la furnizori intră din SPV în aplicație. Pe planul gratuit le vezi live, pe ultimele 60 de zile, cât le ține ANAF; arhiva permanentă e un modul plătit, cu prețul pe pagina Prețuri.
Contabilul tău poate intra în firmă cu contul lui sau primește pachetul lunar exportat pentru SAGA. Detaliile sunt pe pagina Pentru contabili, iar restul modulelor pe pagina de module.
Fă-ți cont și trimite prima factură azi. Facturarea și e-Factura rămân gratuite. Vezi ce cuprinde, pe Facturare și vânzări.
-
OUG nr. 89 din 23 decembrie 2025, art. X pct. 2 și 3, publicată în Monitorul Oficial nr. 1203 din 24 decembrie 2025; vezi și Avocatnet.ro, Sistemul e-Factura în 2026: termenul de transmitere și amenzile, 26 ianuarie 2026.↩↩
-
OUG nr. 120/2021, forma consolidată, art. 10 alin. (1), (11), (7), art. 101 alin. (2), (21), (3) și art. 132, Portal Legislativ, consultat 25 octombrie 2026.↩↩↩↩↩↩↩↩
-
Legea nr. 88/2026, Monitorul Oficial nr. 459 din 29 mai 2026; OUG 120/2021, art. 10^10; StartupCafe, Persoanele fizice care lucrează pe CNP scapă de obligație, 29 mai 2026.↩
-
Legea nr. 141/2025, cotele din art. 291 Cod fiscal de la 1 august 2025; EY, Romanian tax changes introduced by new fiscal and budgetary measures, 30 iulie 2025.↩
-
OUG nr. 120/2021, art. 4 alin. (4)–(6), Portal Legislativ, consultat 25 octombrie 2026.↩
-
ValidateFin, RO e-Factura Validator: the ANAF CIUS-RO rules, consultat 25 octombrie 2026.↩
-
AgentiX, pagina Prețuri: planul Gratis cuprinde facturarea, încasările și e-Factura.↩
Întrebări frecvente
Care e termenul de transmitere în e-Factura în 2026?
5 zile lucrătoare de la data emiterii facturii, pentru B2B și B2C, de la 1 ianuarie 2026, potrivit OUG 89/2025. Sâmbetele, duminicile și sărbătorile legale nu se numără.
Mai există amenda de 15% pentru facturile B2B?
Da. Art. 13^2 din OUG 120/2021 o păstrează: 15% din valoarea totală a facturii B2B care nu trece prin e-Factura, atât pentru emitent, cât și pentru clientul care o înregistrează.
Persoanele fizice cu CNP mai sunt obligate la e-Factura?
Nu. Legea 88/2026, publicată pe 29 mai 2026, a scos obligația pentru furnizorii care se identifică prin CNP; ei pot folosi sistemul opțional. PFA-urile și întreprinderile individuale, care au CUI, rămân obligate.
Ce fac dacă ANAF îmi respinge factura?
O corectezi după mesajul de eroare și o retrimiți cu același număr. O factură respinsă nu are sigiliu ANAF și nu a ajuns la client, deci nu se stornează.
Cât e amenda pentru o factură trimisă după termen?
Între 5.000 și 10.000 de lei pentru contribuabilii mari, 2.500–5.000 de lei pentru cei mijlocii și 1.000–2.500 de lei pentru celelalte firme și persoanele fizice. Se aplică pe lună, pentru toate facturile al căror termen cade în acea lună.