Inventarierea anuală în 2026: comisia, formularele, termenele și amenda
Legea contabilității cere o inventariere cel puțin o dată pe an. Regulile din OMFP nr. 2861/2009, formularele din OMFP nr. 2634/2015, termenele de după numărare și pașii pentru o firmă mică.
Inventarierea anuală e obligatorie pentru orice firmă care ține contabilitate, oricât de mică ar fi. Legea contabilității cere o inventariere generală a activelor, datoriilor și capitalurilor proprii cel puțin o dată în cursul exercițiului financiar, iar normele Ministerului Finanțelor spun cum se face: cine numără, pe ce formulare, în cât timp și ce faci cu diferențele.
Mai jos, regulile din OMFP nr. 2861/2009, formularele din OMFP nr. 2634/2015, amenda și pașii pentru o firmă cu un singur depozit.
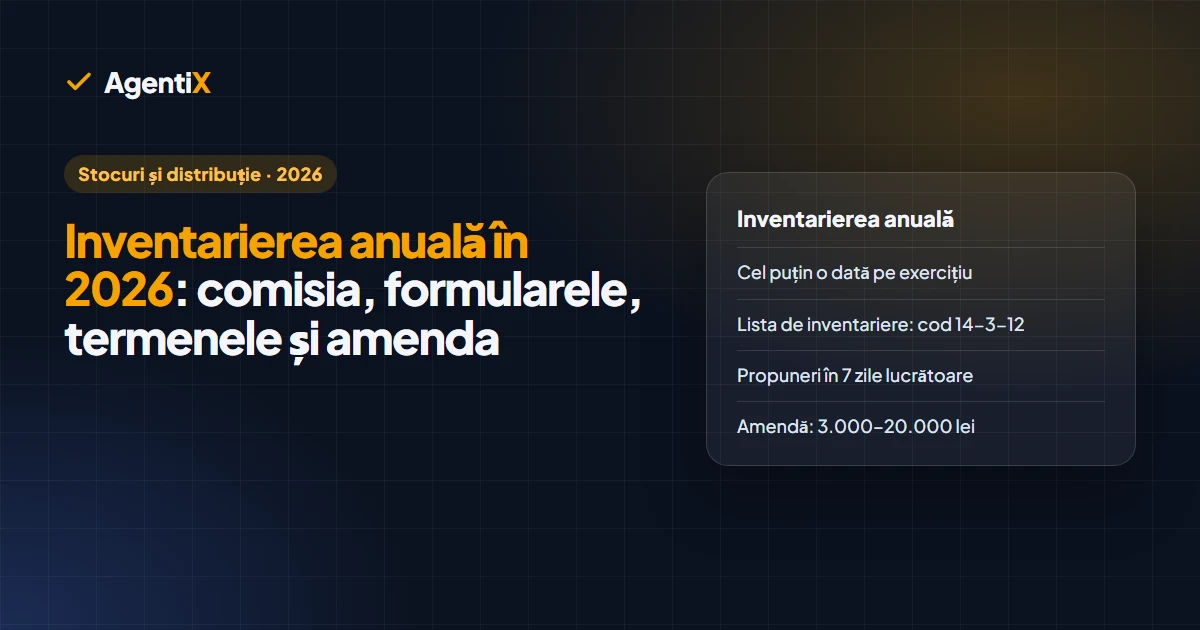
Pe scurt. Inventarierea anuală se face de regulă la încheierea exercițiului financiar, care de regulă coincide cu anul calendaristic. O face o comisie numită prin decizie scrisă (sau o singură persoană, la firmele cu puțini salariați), pe liste de inventariere (cod 14-3-12). Propunerile comisiei ajung la administrator în cel mult 7 zile lucrătoare, iar rezultatele intră în Registrul-inventar (cod 14-1-2). Nerespectarea regulilor de inventariere se amendează cu 3.000 până la 20.000 de lei.
Obligația: ce spune Legea contabilității
Art. 7 din Legea nr. 82/1991 obligă firmele să inventarieze elementele de activ, datorii și capitaluri proprii la începutul activității, cel puțin o dată în cursul exercițiului financiar, la fuziune, divizare sau lichidare și în alte situații prevăzute de lege.1 Exercițiul financiar are 12 luni și, de regulă, coincide cu anul calendaristic.2
Normele adaugă situațiile în care inventarierea se face oricând în cursul anului:3
- la cererea organelor de control;
- când sunt indicii de lipsuri sau plusuri în gestiune;
- la predarea-primirea unei gestiuni și la reorganizarea gestiunilor;
- după calamități sau forță majoră.
Dacă la una dintre aceste ocazii se inventariază toate activele unei gestiuni, inventarierea poate ține loc de cea anuală, cu aprobarea administratorului.3
Inventar la 31 decembrie: când se face
Inventarierea anuală se face, de regulă, cu ocazia încheierii exercițiului financiar. La firmele cu activitate complexă, bunurile pot fi inventariate și înainte de data încheierii, cu condiția ca rezultatele să intre în situațiile financiare ale anului respectiv.4
Când inventarierea are loc pe parcursul anului, datele se aduc la zi cu intrările și ieșirile de până la încheierea exercițiului, iar în Registrul-inventar intră datele actualizate.5
Două elemente au date fixe:
| Ce inventariezi | Cum |
|---|---|
| Numerarul din casă | în ultima zi lucrătoare a exercițiului, după înregistrarea tuturor încasărilor și plăților, comparând registrul de casă cu monetarul și cu contabilitatea |
| Conturile la bancă | prin compararea extraselor din 31 decembrie (sau din ultima zi bancară) cu contabilitatea |
Sursa ambelor reguli e pct. 29 din norme.6
Comisia de inventariere și decizia de numire
Răspunderea pentru organizarea inventarierii o are administratorul. El aprobă proceduri scrise și numește comisia prin decizie scrisă, care trebuie să cuprindă obligatoriu:7
- componența comisiei (președintele și membrii);
- modul de efectuare și metoda de inventariere;
- gestiunea inventariată;
- data de începere și data de terminare.
Trei reguli contează la o firmă mică:8
- La firmele cu puțini salariați, inventarierea poate fi făcută de o singură persoană. Răspunderea rămâne a administratorului.
- Dacă firma nu are niciun salariat care să poată face inventarierea, o fac administratorii.
- Nu pot fi în comisie gestionarul depozitului inventariat, contabilul care ține evidența acelei gestiuni și auditorii interni sau statutari.
Inventarierea se poate face și cu o firmă sau o persoană din afară, pe bază de contract de prestări servicii.8
Formulare inventariere: lista 14-3-12 și registrul 14-1-2
Normele trimit la modelele de liste de inventariere din fostul OMEF nr. 3.512/2008.9 Acel ordin a fost abrogat de OMFP nr. 2634/2015, aplicabil de la 1 ianuarie 2016, care cuprinde azi modelele documentelor financiar-contabile.10
| Formular | Cod |
|---|---|
| Listă de inventariere | 14-3-12 |
| Listă de inventariere (variantă) | 14-3-12/b |
| Listă de inventariere pentru gestiuni global-valorice | 14-3-12/a |
| Registrul-inventar | 14-1-2 |
| Fișă de magazie | 14-3-8 |
Codurile vin din anexele OMFP nr. 2634/2015, iar listele de inventariere se păstrează 5 ani.10 Fiecare firmă poate adapta modelele după nevoi.10
Listele se întocmesc pe locuri de depozitare, pe gestiuni și pe categorii de bunuri.11 Bunurile terților (în custodie, în consignație, închiriate) și cele depreciate sau fără mișcare merg pe liste separate.12 Pe ultima filă, gestionarul scrie dacă toate bunurile au fost inventariate în prezența lui și dacă are obiecții; listele se semnează pe fiecare filă de comisie și de gestionar.13
Dacă numărați cu cititorul de coduri de bare și datele intră direct în program, listele se pot tipări din program, complete sau doar cu pozițiile cu diferențe. În al doilea caz, listele complete se păstrează în format electronic.9
Procesul-verbal și regularizarea diferențelor
Rezultatul se stabilește comparând ce s-a găsit faptic cu fișele de magazie și cu contabilitatea. Erorile de înregistrare se corectează înainte de comparație.14 Pentru fiecare plus, lipsă sau depreciere, comisia cere explicații scrise de la gestionar și propune cum se regularizează.15
Câteva reguli de evaluare și regularizare:
- Valoarea de inventar. Dacă e mai mare decât valoarea din contabilitate, în liste rămâne valoarea din contabilitate; dacă e mai mică, se trece valoarea de inventar.16
- Lipsurile imputabile se impută la valoarea de înlocuire: prețul pieței pentru un bun similar, plus taxele nerecuperabile, inclusiv TVA, și cheltuielile de transport.17
- Compensarea lipsurilor cu plusurile e permisă doar între sorturi care se pot confunda, în aceeași gestiune și aceeași perioadă, pentru cantități egale. Nu se admite când lipsurile vin din sustragere sau din vina gestionarului.17
- Perisabilitățile se aplică doar după ce lipsa e constatată, numai în limita ei, și nu automat: sunt limite maxime.18
Comisia scrie rezultatele într-un proces-verbal: data, membrii, numărul deciziei, gestiunea, perioada, rezultatele, cauzele diferențelor și persoanele vinovate, stocurile fără mișcare și propunerile de casare sau de scoatere din uz a obiectelor de inventar.19
Termenele de după numărare. Propunerile din procesul-verbal se prezintă administratorului în cel mult 7 zile lucrătoare de la încheierea inventarierii.20 După aprobarea procesului-verbal, rezultatele se înregistrează în evidența de gestiune în cel mult 7 zile lucrătoare.21 Listele cu bunurile terților se trimit proprietarilor în cel mult 15 zile lucrătoare.12
Rezultatele ajung apoi în Registrul-inventar, completat când se stabilesc soldurile tuturor conturilor de bilanț. Bilanțul se întocmește pe baza registrului-inventar și a balanței de la sfârșitul anului.5
Amendă inventariere: cât costă
Nerespectarea reglementărilor Ministerului Finanțelor privind efectuarea inventarierii e contravenție, potrivit art. 41 pct. 2 lit. d) din Legea nr. 82/1991. Art. 42 alin. (1), în forma dată de OUG nr. 115/2023 (Monitorul Oficial nr. 1139 din 15 decembrie 2023), o sancționează cu amendă de la 3.000 la 20.000 de lei; înainte, limitele erau 400 și 5.000 de lei.22 Forma consolidată de pe portalul legislativ arată, la data scrierii, 9 noiembrie 2026, tot vechile limite, deși textul ordonanței publicat în Monitorul Oficial le-a schimbat. Guvernul poate modifica nivelul amenzilor în funcție de inflație.22
Pașii pentru o firmă mică
- Scrie procedura de inventariere și aprob-o ca administrator.23
- Emite decizia: cine inventariază (comisie sau o singură persoană), ce gestiune, ce metodă, între ce date.7
- Ia declarația gestionarului înainte de numărare: are bunuri în alte locuri, bunuri ale terților, documente neoperate, ultimul document de intrare și de ieșire.24
- Oprește intrările și ieșirile, dacă se poate. Dacă nu, marchează documentele „primit în timpul inventarierii” sau „eliberat în timpul inventarierii”.25
- Numără, cântărește, măsoară și completează listele pe gestiuni și categorii; semnează fiecare filă.26
- Compară cu scripticul, cere explicații scrise pentru diferențe și scrie procesul-verbal.
- Înregistrează diferențele după aprobare și completează Registrul-inventar.
Pentru numărarea în sine, un stoc ținut la zi pe gestiuni și loturi scurtează mult comparația cu scripticul. Pașii recepției, care fac ca scripticul să fie corect de la început, sunt în ghidul NIR-ului.
Inventarul faptic în AgentiX
În AgentiX, cu stocul pornit, inventarul se face pe o gestiune. La pornire se îngheață lista de loturi și scripticul lor. Numărătoarea se introduce linie cu linie, din nomenclator sau prin import Excel, cu potrivire pe cod sau denumire marcată verde, galben sau roșu. Marfa găsită fără să fie în scriptic se adaugă separat.
Câteva lucruri pe care le face aplicația:
- Diferența unei linii se calculează față de scripticul din clipa în care s-a salvat cantitatea numărată, deci o vânzare făcută înainte de numărare nu apare ca lipsă.
- Liniile nenumărate nu se socotesc zero: la reglare sunt ignorate.
- Lipsurile apar în roșu, plusurile în verde, cu un rezumat al valorii deasupra grilei.
- La finalizare, aplicația generează reglările ca documente numerotate, un proces-verbal pentru plusurile de inventar și unul pentru minusuri, iar inventarul își arată documentele de reglare.
- Un inventar finalizat nu se anulează; se poate șterge definitiv, cu reversare, doar dacă marfa intrată prin plus n-a fost consumată între timp.
- Pe aceeași gestiune nu poate rula un al doilea inventar în același timp.
Pentru valoarea de la 31 decembrie, raportul „Stoc la o dată” calculează stocul din mișcări.27 Procesul-verbal al comisiei, cu concluziile și propunerile ei, și registrul-inventar rămân ale comisiei și ale contabilului.
Stocul pe gestiuni, loturi și inventar într-un singur loc. Vezi cum lucrează AgentiX în Distribuție și stocuri, iar ce primește contabilul tău, în Pentru contabili.
-
Legea contabilității nr. 82/1991, art. 7 alin. (1), forma consolidată pe legislatie.just.ro.↩
-
Legea nr. 82/1991, art. 27 alin. (1) și (2), legislatie.just.ro.↩
-
OMFP nr. 2861/2009, anexa, pct. 4 alin. (1) și (2).↩
-
OMFP nr. 2861/2009, anexa, pct. 29 alin. (2) și (3).↩
-
OMFP nr. 2861/2009, anexa, pct. 6 alin. (2), (4), (5) și (7).↩↩
-
OMFP nr. 2634/2015 privind documentele financiar-contabile, Monitorul Oficial nr. 910 din 9 decembrie 2015, art. 4, 5, 8 și 9 și anexele nr. 1 și 4; copia ANAF: OMFP_2634_2015.pdf.↩↩↩
-
OMFP nr. 2861/2009, anexa, pct. 18.↩
-
OMFP nr. 2861/2009, anexa, pct. 33.↩
-
OMFP nr. 2861/2009, anexa, pct. 35.↩
-
OMFP nr. 2861/2009, anexa, pct. 39.↩
-
OMFP nr. 2861/2009, anexa, pct. 37.↩
-
OMFP nr. 2861/2009, anexa, pct. 41 alin. (2).↩
-
OMFP nr. 2861/2009, anexa, pct. 42.↩
-
OMFP nr. 2861/2009, anexa, pct. 43.↩
-
OMFP nr. 2861/2009, anexa, pct. 45 alin. (1).↩
-
Legea nr. 82/1991, art. 41 pct. 2 lit. d) și art. 42 alin. (1) și (3), forma consolidată pe legislatie.just.ro (ultima consolidare afișată: 4 februarie 2025, încă cu limitele de 400–5.000 de lei); art. 42 alin. (1) lit. d) în forma dată de OUG nr. 115/2023, art. LXXVI pct. 3, Monitorul Oficial nr. 1139 din 15 decembrie 2023; copia ANAF: OUG_115_2023.pdf.↩↩
-
OMFP nr. 2861/2009 pentru aprobarea Normelor privind organizarea și efectuarea inventarierii, Monitorul Oficial nr. 704 din 20 octombrie 2009, art. 1 alin. (5); copia ANAF: OMFP_2861_2009.pdf.↩
-
OMFP nr. 2861/2009, anexa, pct. 8 lit. a).↩
-
OMFP nr. 2861/2009, anexa, pct. 9.↩
-
OMFP nr. 2861/2009, anexa, pct. 15, 18 și 33.↩
-
Documentația modulului Gestiune din AgentiX (inventar faptic, rapoartele de stoc), la data scrierii, 9 noiembrie 2026.↩
Întrebări frecvente
Este obligatorie inventarierea patrimoniului la o firmă mică?
Da. Art. 7 din Legea contabilității nr. 82/1991 obligă firmele să inventarieze activele, datoriile și capitalurile proprii la începutul activității și cel puțin o dată în cursul exercițiului financiar, precum și la fuziune, divizare sau lichidare.
Inventarul trebuie făcut neapărat la 31 decembrie?
Inventarierea anuală se face de regulă la încheierea exercițiului financiar, care de regulă coincide cu anul calendaristic. Firmele cu activitate complexă pot inventaria bunurile și înainte, dacă rezultatele intră în situațiile financiare ale anului. Numerarul din casă se inventariază în ultima zi lucrătoare a exercițiului.
Cine face parte din comisia de inventariere?
Comisia e numită de administrator prin decizie scrisă. Nu pot face parte gestionarul depozitului inventariat, contabilul care ține evidența acelei gestiuni și auditorii. La firmele cu puțini salariați inventarierea o poate face o singură persoană, iar dacă nu există niciun salariat, o fac administratorii.
Ce formulare de inventariere se folosesc?
Lista de inventariere (cod 14-3-12, cu variantele 14-3-12/b și 14-3-12/a pentru gestiuni global-valorice) și Registrul-inventar (cod 14-1-2), din OMFP nr. 2634/2015. Rezultatele se trec și într-un proces-verbal al comisiei.
Cât este amenda pentru neefectuarea inventarierii?
Nerespectarea reglementărilor privind efectuarea inventarierii se sancționează cu amendă de la 3.000 la 20.000 de lei, potrivit art. 41 pct. 2 lit. d) și art. 42 alin. (1) din Legea nr. 82/1991, în forma dată de OUG nr. 115/2023. Forma consolidată de pe portalul legislativ arată încă vechile limite, de 400–5.000 de lei.
În cât timp se înregistrează diferențele de la inventar?
Propunerile din procesul-verbal se prezintă administratorului în cel mult 7 zile lucrătoare de la încheierea inventarierii, iar după aprobare rezultatele se înregistrează în evidența de gestiune în cel mult 7 zile lucrătoare.